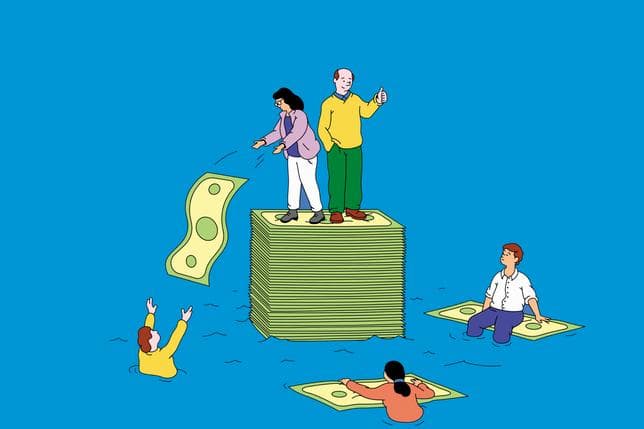
“Faut-il abolir l’héritage ?” Dessin de Harry Haysom, Royaume-Uni/Ikon Images Société Royaume-Uni Génération Y Société. Faut-il abolir l’héritage ? Société. Source : The Guardian Traduit de l’anglais Lecture 13 min. Publié le 19 novembre 2026 à 15h21 Partout en Occident, la génération des baby-boomeurs – celle née après la guerre – est en train de céder sa richesse à sa progéniture, confrontée à une situation économique beaucoup moins reluisante. Les Britanniques se retrouvent face à un paradoxe : l’héritage fige les inégalités, mais il devient indispensable pour s’en sortir dans la vie, en premier lieu sur le marché de l’immobilier. Un reportage du quotidien “The Guardian”.
Cet article est issu de Réveil Courrier. Chaque matin, dès 6 heures, un résumé de l’actualité du jour.
[Cet article vous est proposé exceptionnellement en accès libre. Il a été initialement publié le 4 juin 2023, et republié le 19 novembre 2026.]
Isobel a eu beaucoup de mal à tomber enceinte. À 34 ans, après plusieurs fausses couches déchirantes et trois cycles de fécondation in vitro (FIV) épuisants, elle commençait à craindre qu’il ne soit trop tard. Mais, par miracle, la quatrième tentative fut la bonne, et lors de notre entretien elle n’est plus qu’à quelques semaines de l’accouchement. Ses parents sont “surexcités” à l’idée de rencontrer leur premier petit-enfant. Il faut dire que ce sont eux qui ont financé le traitement destiné à stimuler sa fertilité – comme pour un couple de Britanniques sur huit ayant recours à la FIV –, permettant ainsi à Isobel et son compagnon de se lancer corps et âme dans le processus et d’enchaîner rapidement plusieurs tentatives.
“Je leur suis tellement reconnaissante de nous avoir permis d’aller si vite, alors que certains de nos amis ont dû attendre longtemps entre deux cycles, pour mettre de côté l’argent nécessaire”, confie la jeune femme, qui travaille pour une association caritative à Londres.
Ce n’était pas la première fois que sa famille lui donnait un coup de pouce financier. Ses parents ont hérité de leurs propres parents dans les années 1950, puis ont à leur tour fait des donations à leur fille. Quand elle avait 27 ans, ils l’ont aidée à acheter une maison à Londres. Cinq ans plus tôt, ils avaient remboursé son prêt étudiant, pour qu’elle puisse commencer à épargner dans un fonds de pension. “Cela a enclenché tout un nouveau cycle de privilèges”, analyse-t-elle .
La générosité de ses parents a changé sa vie, et elle ne pourra jamais assez les remercier. Mais, comme beaucoup d’autres personnes dans son cas, elle n’aime pas parler ouvertement de cet argent familial – “Isobel” n’est d’ailleurs pas son vrai prénom. Elle n’a jamais avoué à ses collègues comment elle avait réussi à acheter une maison à son âge. Les choses sont devenues quelque peu délicates pendant la pandémie, quand elle a commencé à faire des réunions Zoom de chez elle et que tout le monde a pu voir où elle vivait. “Ça paraît injuste. Alors je culpabilise.”
Le Royaume-Uni est entré dans l’âge d’or de l’héritage : les milliards accumulés par les baby-boomeurs, nés après la guerre, commencent à ruisseler vers leurs enfants et leurs petits-enfants – c’est ce qu’on appelle le “grand transfert de richesses”. D’ici à 2025, 100 milliards de livres sterling [115 milliards d’euros] – soit plus de la moitié du budget annuel du NHS, le système de santé britannique – pourraient changer de mains chaque année, d’après une étude historique réalisée pour Kings Court Trust, un cabinet privé spécialiste des successions. Et ce montant pourrait plus que tripler d’ici à 2047.
Verser 20 000 euros à chaque jeune à ses 18 ans, c’est la proposition qui émane du parti espagnol Sumar. Lancée en juillet 2022 et portée par la ministre du Travail, la communiste Yolanda Díaz, la formation d’extrême gauche entend, par le biais de cet “héritage universel”, réduire les inégalités entre les plus riches et les plus pauvres.
Sachant qu’un demi-million d’Espagnols atteignent la majorité chaque année, la mesure coûterait quelque 10 milliards d’euros, calcule la chaîne de télévision La Sexta . Sumar estime pouvoir la financer par un impôt sur le patrimoine ou les successions. “L’idée n’est pas nouvelle”, commente La Vanguardia . Le journal précise qu’elle a notamment été remise au goût du jour par l’économiste français Thomas Piketty. La proposition de Sumar est toutefois sujette à débat, poursuit le quotidien catalan, entre autres parce que “20 000 euros ne permettent pas d’acheter une maison, de créer une entreprise”, et que le jeune pourrait dépenser la somme “de manière irresponsable”.
Au cours des trente prochaines années, ce sont près de 5 500 milliards de livres au total qui pourraient circuler dans les familles, sous forme d’héritage traditionnel ou, de plus en plus souvent, de donations comme celles dont a bénéficié Isobel, qui ne sont pas soumises aux droits de succession si le donateur décède plus de sept ans après la transmission. Dans les familles les plus aisées, ces dons relèvent parfois d’une stratégie mûrement réfléchie visant à réduire les droits de succession, en investissant plutôt dans l’immobilier ou l’éducation des enfants.
Mais les questions de transfert de richesses ne concernent pas uniquement les plus riches. D’après le Trésor britannique (HMRC), près d’un quart des plus de 70 ans ont soutenu financièrement leurs enfants ces deux dernières années. Certains ressentent un tel besoin d’aider leurs proches qu’ils vont même jusqu’à s’endetter pour cela. La moitié des primo-accédants à la propriété reçoivent un coup de pouce de leurs proches, d’après une enquête de Legal & General, spécialiste des services financiers, et environ un tiers des grands-parents prévoient d’aider leurs petits-enfants à financer leurs études. Les membres de cette génération, qui ont bénéficié d’une éducation gratuite et ont pu devenir propriétaires rapidement malgré des revenus relativement modestes, s’inquiètent de voir leurs enfants obligés de déployer des efforts considérables pour franchir ces mêmes étapes. Alors, s’ils le peuvent, ils viennent à leur secours.
Si les sommes en jeu sont si exorbitantes, c’est en partie parce que les baby-boomeurs représentent une bonne partie de la population britannique – un cinquième environ –, mais aussi parce qu’ils ont eu de la chance. Il est tout à fait dans l’ordre des choses que les seniors soient plus riches que les jeunes, puisqu’ils ont eu des années pour investir dans l’immobilier, cotiser à des fonds de pension et mettre de l’argent de côté.
Mais les biens acquis par cette génération ont connu une trajectoire inhabituelle : entre 1980 et 2020, les prix de l’immobilier ont triplé en valeur réelle, et même les logements sociaux achetés dans le cadre de la politique d’accès à la propriété de Margaret Thatcher dans les années 1980 affichent désormais un prix à sept chiffres dans certains quartiers de Londres. Un quart des logements de retraités valent désormais plus de 1 million de livres [1,15 million d’euros] sur le papier, même si leurs propriétaires ne possèdent pas beaucoup d’économies. Et cette manne s’apprête désormais à passer à la génération suivante – à certains de ses membres, du moins.
L’étude historique de Kings Court Trust souligne l’existence d’un “décalage déjà profond, et de plus en plus marqué”, entre les jeunes qui peuvent compter sur un héritage et ceux qui, malheureusement, savent qu’ils ne recevront rien. Car la fortune familiale est un facteur de plus en plus décisif pour réussir dans la vie.
“La taxe de succession est un exemple de privilège fiscal, avec son pourcentage ridiculement bas”, affirme La Gazzetta del Mezzogiorno, quotidien de Bari, dans les Pouilles. De fait, “l’impôt sur la succession en Italie est parmi les plus bas en Europe”, complète pour sa part Il Corriere della Sera . “Jusqu’à 1 million d’euros, la progéniture directe ou le conjoint ne paient pas d’impôt, et ensuite, on applique une taxe de 4 % à l’héritage, contre 30 % en Allemagne et jusqu’à 45 % en France”, précise le quotidien centriste. Ainsi, les recettes fiscales qui arrivent à Rome (moins de 1 milliard d’euros par an) sont nettement inférieures à celles dont bénéficie Paris (13 milliards) ou d’autres pays européens. Pour cette raison, les deux derniers secrétaires du Parti démocrate (centre gauche) ont tout deux proposés de revoir la fiscalité autour de l’héritage… En vain pour le moment.
L’an dernier, une étude a révélé que, chez les individus nés dans les années 1960, un quart de l’écart de niveau de vie entre les plus riches et les plus pauvres était lié à l’héritage. Pour les enfants des années 1980, ce chiffre atteint un tiers. Et lorsque les temps sont durs, plus il devient difficile de s’en sortir uniquement grâce au mérite, plus la question de l’héritage peut devenir source de tensions et donc de culpabilité, de rivalité, voire de ressentiment tenace.
Cela inquiète d’ailleurs Isobel. “La plupart de mes amis qui ont acheté un logement ont reçu de l’argent de leurs parents”, explique-t-elle.
“On dit que la vie est dure pour notre génération, mais je pense qu’il y a une différence entre ceux qui héritent et les autres.”
Pas étonnant que la question de l’héritage soit devenue l’un des secrets les plus inavouables de la classe moyenne, encore plus tabou que le sexe.
Fille d’immigrés nigérians, l’autrice à succès Otegha Uwagba a connu une enfance modeste. Mais son admission, avec une bourse, dans une école privée puis à Oxford lui a ouvert les portes de nouveaux cercles sociaux. Dans son ouvrage autobiographique We Need To Talk About Money [“Il faut qu’on parle d’argent”, inédit en français], elle décrit l’étrange réserve de ses nouveaux amis quant aux circonstances dans lesquelles ils sont devenus propriétaires à 20 ans et quelques.
“La plupart des gens passent sous silence l’héritage, parfois énorme, qui a facilité ces achats. On voit sur Instagram des photos de vingtenaires rayonnants qui posent fièrement devant la porte de leur nouvelle demeure, et on ne peut s’empêcher de s’interroger : mais comment ont-ils fait ?” Perplexe, l’écrivaine a un jour demandé à une amie comment elle avait réussi à obtenir un prêt à seulement 24 ans. En réalité, c’étaient ses parents qui avaient acheté l’appartement, et elle feignait simplement d’avoir emprunté.
“Quand on les questionne sur leurs privilèges, qu’il s’agisse d’une question de race, de genre ou d’argent, les gens préfèrent rester évasifs. Ils trouvent cela rabaissant”, analyse-t-elle. Après tout, ils n’ont aucun mérite à réussir dans de telles conditions.
“Les donations intergénérationnelles sont un sujet sensible”, confirment les sociologues Liz Moor et Sam Friedman, qui ont enquêté sur la façon dont se justifient les personnes que leurs parents ont aidées à investir.
“C’est une source de culpabilité, d’embarras et même de honte. La question est souvent taboue au quotidien.”
Parmi les héritiers qu’ils ont interrogés, plusieurs ont affirmé ressentir une forme de jugement de la part de leurs amis, car ils n’ont pas su se débrouiller tout seuls. Ceux ayant une sensibilité de gauche ont également du mal à faire cohabiter leur reconnaissance envers leurs parents et leur conscience politique. La plupart des participants se disent par ailleurs favorables aux droits de succession, mais surtout pour les plus riches qu’eux.
Réputés pour leur fiscalité lourde finançant un État providence encore généreux, les pays scandinaves surprennent parfois. Car ni la Suède ni la Norvège n’ont conservé l’impôt sur la succession. Plus inattendu encore, si c’est une coalition de droite qui l’a aboli à Oslo (en 2014), à Stockholm, c’est un gouvernement social-démocrate qui a franchi le pas (en 2004). Quinze ans plus tard, l’économiste français Thomas Piketty faisait encore part de son “étonnement” face à ce choix dans un entretien accordé au journal suédois Dagens Nyheter . Preuve, selon lui, que le royaume est “devenu plus inégalitaire” . Au Danemark, l’impôt existe, mais le gouvernement en place depuis la fin de 2022 – une coalition entre les sociaux-démocrates de la Première ministre, Mette Frederiksen, les libéraux et des centristes de droite – a prévu de le réduire. Un projet critiqué à gauche. Cette richesse héritée “déséquilibre la société”, aussi est-ce “choquant” de vouloir moins la taxer, assène le quotidien de centre gauche Politiken .
Les héritiers se défendent généralement en invoquant les origines ouvrières de leurs ancêtres qui ont commencé à constituer la fortune familiale, il y a plusieurs générations, explique Liz Moor, dont les recherches portent sur l’absence de véritable revendication sociétale d’une taxation des héritages. Mais ils ont plus de mal à justifier les disparités entre leur situation et celle de leurs amis qui occupent des emplois similaires, mais n’ont pas les moyens d’acheter. L’une des personnes interrogées, Alicia, cache même le fait qu’elle a acheté son appartement sans avoir recours à une banque.
“Quand on sait que l’argent tombera un jour”
À cause de ce tabou, les jeunes n’ayant pas hérité en viennent à s’autoflageller. Ils se demandent pourquoi ils sont incapables de réussir leur vie, alors qu’en réalité leurs amis n’ont pas fait mieux – ce sont leurs parents qui ont réussi. Pendant une bonne partie de sa vingtaine, Otegha Uwagba a cru que la réussite financière n’était “qu’une question de travail, de progression de carrière”. Depuis, elle a changé d’avis :
“Si je ne comprends pas comment quelqu’un a fait, je pars du principe que c’est grâce à l’argent de sa famille. Et ça se vérifie souvent, surtout dans le secteur des médias et de l’édition.”
L’acquisition d’un patrimoine à un jeune âge possède un puissant effet multiplicateur, souligne l’autrice. Il est plus facile de constituer un apport sans prêt étudiant à rembourser. Plus l’on devient propriétaire tôt, plus on peut commencer à épargner rapidement et constituer ainsi un capital à transmettre à ses enfants. L’argent engendre l’argent, à tel point que les descendants des riches Britanniques de l’époque victorienne ont encore de très fortes chances de vivre dans l’opulence aujourd’hui, cinq générations plus tard, d’après les chercheurs.
Plus d’un tiers des foyers irlandais seraient bénéficiaires d’un héritage ou d’une donation, a annoncé la Banque centrale du pays au début de l’année. Selon The Irish Times , cela souligne “l’importance croissante des transferts intergénérationnels dans la société irlandaise”. L’institution a calculé que la valeur de ce “patrimoine acquis par transmission” s’élève à 97 milliards d’euros sur les vingt dernières années, un record. L’annonce de la Banque centrale “nourrit un débat qui prend de l’ampleur en Irlande et dans le monde sur le rôle des transferts intergénérationnels de patrimoine et sur la question de savoir s’ils n’engendrent pas des niveaux plus élevés d’inégalités”, affirme le quotidien de Dublin. Parmi les partis principaux en Irlande, seul le Sinn Féin réclame la réintroduction d’un impôt sur la fortune, aboli en 1978, précise le titre.
Recevoir un héritage, ou savoir qu’on le percevra un jour, offre aussi d’autres avantages, plus abstraits. Les heureux bénéficiaires se sentent plus libres de prendre des risques professionnels, de tenter leur chance dans des secteurs potentiellement lucratifs, mais peu rémunérateurs dans un premier temps – des emplois précaires, tel qu’acteur, ou des métiers étonnamment mal payés en début de carrière, dans le droit pénal par exemple. Après son diplôme, Otegha Uwagba a accepté un poste dans la publicité, car elle craignait de ne pas réussir à vivre de sa plume. Certains de ses amis issus de familles aisées, eux, hésitaient moins à effectuer des stages non rémunérés dans le secteur de la création : “Quand on sait que l’argent tombera un jour ou l’autre, on peut prendre davantage de risques, se projeter à long terme.”
Mais, parfois, l’héritage peut aussi provoquer des sentiments mitigés. C’est ce qu’a vécu Philippa, 39 ans : ses parents l’ont aidée à acheter un petit appartement dans les faubourgs de Londres, malgré leurs moyens relativement modestes. Sans eux, elle n’aurait jamais pu devenir propriétaire avec son salaire de fonctionnaire du NHS, mais elle se demande désormais s’ils ont gardé assez d’argent pour vivre une retraite confortable. Comme Isobel, Philippa est partagée entre la gratitude et la culpabilité de ne pas être totalement indépendante financièrement :
“J’aimerais me débrouiller seule, mais quand on vous propose ce genre d’aide il est très difficile de refuser.”
Les espoirs et les craintes qui entourent la transmission de richesses rendent le sujet particulièrement sensible jusque dans le cercle familial.
L’héritage occupe désormais une place démesurée dans la société, et cette dépendance pourrait s’avérer lourde de conséquences. Pour ceux qui n’auront pas la chance d’hériter, bien sûr, mais aussi pour les testateurs, dont la qualité de vie pourrait se dégrader à un âge où ils devraient être en droit de se faire plaisir.
Au mois de février, le magazine belge Knack consacrait sa couverture au logement qui, “pour 30 % des Flamands, est devenu un problème conséquent, voire insurmontable”. On parle beaucoup de l’augmentation des prix de l’alimentation, observe Filip Canfyn, auteur d’un livre sur le sujet, mais, “en moyenne, nous y consacrons 10 % de nos revenus. Si les prix grimpent de 10 %, ce poste arrive peut-être à 11 % de nos revenus. Alors que le budget logement représente pour les moins favorisés 30 % à 40 % de leurs revenus, voire plus.” “Une personne dotée d’un salaire moyen et qui voudrait acheter son premier bien est pratiquement fichue d’avance si elle ne peut pas compter sur une grosse enveloppe de ses parents, poursuit ce spécialiste de l’urbanisme . Cet état de fait n’est pas tenable, et pourtant, nous en avons encore trop peu conscience. Or, dans un avenir proche, l’inaccessibilité des logements va causer une importante colère sociale, de la même façon que le prix du pain par le passé.”
D’après un rapport récent du think tank Resolution Foundation, spécialisé dans l’étude des ménages les plus modestes, certains seniors consentent aujourd’hui des sacrifices considérables pour pouvoir léguer quelque chose à leurs enfants : 9 % d’entre eux emménagent dans un logement plus petit, 16 % épargnent davantage et 4 % repoussent leur départ à la retraite. “Ce n’est pas uniquement un problème d’égalité des chances pour les jeunes dont les parents n’ont pas beaucoup d’argent. Les plus âgés aussi sont pénalisés”, explique Jack Leslie, [ancien] économiste en chef pour le think tank et coauteur du rapport. Ce contraste entre les aspirations des uns et des autres, souvent passé sous silence, est source de tensions dans de nombreuses familles.
“Faut-il abolir l’héritage ?” Dessin de Côté paru dans Le Soleil, Québec. “Ils te niquent, tes père et mère” Fiona, mère célibataire de 33 ans travaillant pour une administration locale, a bien connu ce problème. Quand sa sœur aînée a acheté une maison, leurs parents ont participé à l’apport, en lui promettant qu’ils feraient de même pour elle. Mais, le moment venu, ils lui ont annoncé qu’ils avaient investi toutes leurs économies dans une maison à l’étranger, pour réaliser leur rêve de retraite au soleil. Fiona s’est retrouvée tiraillée entre deux sentiments contradictoires : tout en sachant que ses parents avaient le droit de dépenser leurs économies à leur guise, après avoir travaillé si dur, elle ne pouvait s’empêcher d’éprouver une certaine amertume :
“Même avec mes parents, c’est difficile d’en parler. C’est un point très sensible, il y a beaucoup de honte, ils se braquent vite sur le sujet.”
Ses parents viennent d’un milieu très populaire, ont travaillé dur, s’en sont bien sortis et ont mérité leur maison au soleil, reconnaît-elle . Mais Fiona a bien du mal à ne pas se sentir lésée par rapport à sa sœur. “Je dis cela comme si cet argent m’était dû…” Si la question de l’héritage suscite tant d’émotions, c’est parce qu’au-delà de l’enjeu purement financier elle ravive souvent des souvenirs, parfois douloureux – jalousie vis-à-vis de l’enfant perçu comme préféré, impression d’avoir été négligé.
Rien d’étonnant, estime la Neue Zürcher Zeitung , à ce que le thème de l’héritage revienne régulièrement dans les débats publics. Il y aurait chaque année plus de 90 milliards de francs (environ 93 milliards d’euros) transmis en Suisse de cette manière. Mais pour le journal conservateur, les appels à réformer les droits de succession n’en demeurent pas moins critiquables, dans un pays où il existe déjà un impôt sur la fortune. D’autant que, avec ou sans patrimoine, “nous ne naissons pas égaux”, rappelle le titre.
Abolir l’héritage ne permettrait donc pas la mise en place d’une société totalement juste. Le quotidien zurichois juge que l’héritage “offre aux familles une liberté d’action et protège leur patrimoine de l’État” . À ses yeux, il faut avoir une “incroyable foi en l’État” pour accepter qu’il prélève des sommes qu’il gérera à sa guise – et sans doute de manière clientéliste. “En s’attaquant à ce droit, on place le politique avant [ce ciment de la société qu’est] la famille, et le collectif avant la liberté individuelle , conclut-il. Qui donc peut souhaiter cela ? ”
“Certains clients viennent me voir pour des conseils juridiques et finissent par me parler de conflits remontant à l’époque où ils portaient encore des couches-culottes”, soupire Barbara Rich, avocate en droit de la famille, spécialisée dans les gros héritages et la médiation des conflits testamentaires. Désormais, elle commence systématiquement par interroger ses clients sur leur rang dans la fratrie et sur la nature de leurs relations avec leurs frères et sœurs, nous explique-t-elle, via Zoom, depuis son élégant cabinet. Elle n’oubliera jamais la conversation qu’elle a un jour surprise, au début de sa carrière, devant un tribunal. On aurait dit un poème de Larkin, se souvient-elle [Philip Larkin, poète britannique auteur des célèbres vers : “Ils te niquent, tes père et mère / Ils le cherchent pas, mais c’est comme ça” ]. “Une femme, la cinquantaine, disait à sa sœur : ‘Maman ne t’a jamais aimée, tu sais, et de toute façon ces bougeoirs en étain sont des faux.’ Ça résume parfaitement les choses.”
Si l’héritage peut s’avérer à double tranchant pour l’unité familiale, il existe sans doute un excellent moyen d’apaiser les tensions : la taxation. Le “grand transfert de richesses” devrait rapporter 7,8 milliards de livres [près de 9 milliards d’euros] au Trésor d’ici à 2027-2028 (contre 2,4 milliards en 2009).
De plus en plus de familles sont concernées, en raison du gel du seuil d’imposition, qui n’a pas été relevé depuis treize ans alors que les prix de l’immobilier flambent. Néanmoins, seules 4 % des propriétés britanniques sont soumises à des droits de succession à l’heure actuelle, et un couple marié transmettant la maison familiale peut léguer à ses enfants jusqu’à 1 million de livres [1,15 million d’euros] non soumis à l’impôt. La gauche pourrait-elle faire preuve d’un peu plus d’audace et utiliser ce “grand transfert” pour financer des politiques progressistes ?
Si l’héritage est un concept profondément conservateur, alors sa vocation première est sans doute d’entretenir le statu quo. Il a toujours aidé les plus riches à enrichir leurs enfants, arrimant l’argent et le pouvoir dans un même petit cercle social. Mais le patrimoine familial a également préservé de nombreux Britanniques de la classe moyenne de difficultés financières qui auraient pu être bien pires. Et cette capacité à vivre des ressources accumulées par de glorieux ancêtres, avec l’illusion d’être toujours au bon vieux temps alors que les salaires stagnent, a sans doute tempéré les velléités de changement. “On parle beaucoup de la ‘génération loyer’ [qui ne parvient pas à devenir propriétaire] et des difficultés financières des milléniaux, mais ça ne concerne pas autant de jeunes qu’on pourrait le croire, car un certain nombre ont hérité de leur famille, détaille Otegha Uwagba.
“ Il suffit de voir la classe dirigeante, les gardiens de ce pouvoir, ceux qui se lancent dans les médias et la politique. Je me demande combien de députés ont fait l’expérience du loyer londonien avec un salaire très basique.”
Et pourtant, l’idée de voir l’administration fiscale s’interposer entre les parents et leurs enfants demeure étrangement impopulaire, même parmi ceux susceptibles d’en tirer profit. Si Jack Leslie n’a pas interrogé les participants à son étude sur les droits de succession, car ils ne sont pas assez aisés pour devoir en payer, il a tout de même noté une forte réticence sur le sujet :
“Les gens trouvent cela profondément injuste – cela leur paraît normal d’aider ses enfants ou ses petits-enfants.”
D’après un sondage YouGov, deux Britanniques sur trois sont opposés à la hausse des droits de succession, et près d’un sur deux voudrait les supprimer complètement. L’instinct parental a parfois ses raisons que la raison ignore.
Quand on demande à Isobel si elle a des idées pour réduire cette fracture sociale, la réponse ne se fait pas attendre : “Taxer plus !” Mais cela demandera une bonne dose de courage politique, dans un pays où l’héritage joue un rôle de plus en plus déterminant dans les ambitions de la classe moyenne et fait figure de bouclier contre les épreuves à venir. Le patrimoine familial influence sans doute de trop nombreuses vies pour que les Britanniques y renoncent sans combattre.
L’indépendance et la qualité caractérisent ce titre né en 1821, qui compte dans ses rangs certains des chroniqueurs les plus respectés du pays. De centre gauche, proeuropéen, The Guardian est le journal de référence de l’intelligentsia, des enseignants et des syndicalistes.
Contrairement aux autres quotidiens de référence britanniques, le journal a fait le choix d’un site en accès libre . Il est passé au format tabloïd en 2018. Cette décision s’inscrivait dans une logique de réduction des coûts, alors que The Guardian perdait de l’argent sans discontinuer depuis vingt ans. Une stratégie payante : en mai 2019, la directrice de la rédaction, Katharine Viner, a annoncé que le journal était bénéficiaire, une première depuis 1998.
Verbatim. Quand la Première ministre sociale-démocrate danoise parle de “grand remplacement”